Eläkepommin piti räjähtää, kun suuret ikäluokat siirtyvät eläkkeelle. Ajatus on elänyt suomalaisessa keskustelussa jo 1980-luvulta lähtien, ja väestön ikääntymisen on pelätty horjuttavan koko eläkejärjestelmää.
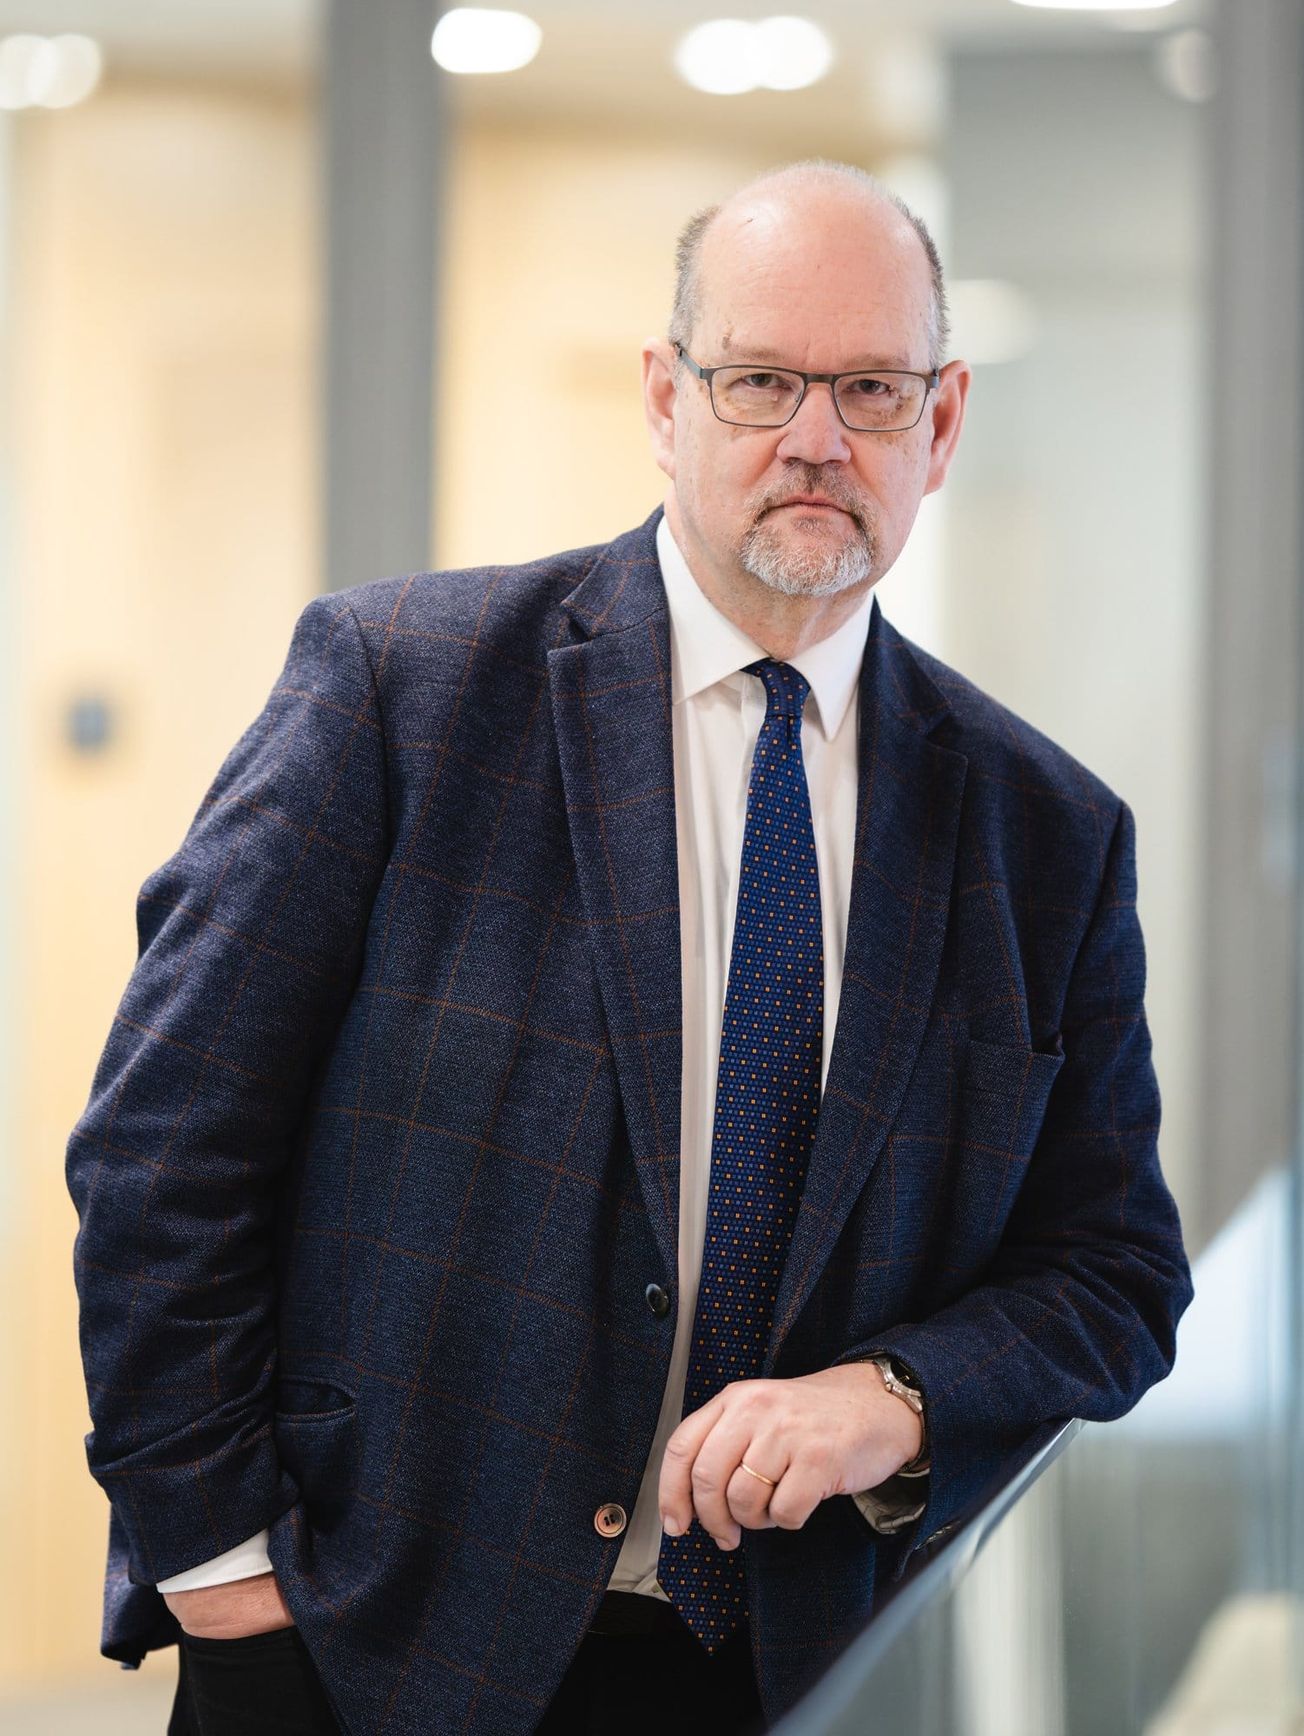
Kevan toimitusjohtaja Jaakko Kiander ymmärtää, mistä epäluottamus kumpuaa. Hänen mukaansa järjestelmän taloudellinen kehitys kertoo kuitenkin toisenlaista tarinaa. Uudistukset ovat hillinneet menojen kasvua, eläkkeelle siirrytään myöhemmin ja eläkevarat ovat kasvaneet sijoitustuottojen ansiosta.
”Taloudellinen kestävyytemme on itse asiassa parantunut viime vuosikymmenien aikana”, Kiander sanoo.
Vuonna 2000 suomalaiset jäivät eläkkeelle keskimäärin 59-vuotiaina, nykyisin noin 63-vuotiaina. Myös eläkevarat ovat kasvaneet, ja rahastoihin on kertynyt sijoitustuottojen ansiosta noin 300 miljardia euroa.
”Pystymme siis varautumaan tuleviin haasteisiin”, Kiander toteaa.
Eläkemaksuihin ei ennakoida korotuksia
Eläketurvakeskuksen kesällä julkaisemat pitkän aikavälin laskelmat piirtävät eläkejärjestelmän rahoituksesta aiempaa myönteisemmän kuvan. Eläkemaksuihin ei ennakoida korotustarvetta, ja tulevaisuudessa maksuja voi olla mahdollista jopa alentaa. Kiander pitää muutosta merkittävänä, sillä aiemmissa arvioissa eläkemaksujen korotuksia on pidetty todennäköisinä.
Myös sijoitusuudistus vaikuttaa eläkevarojen tuotto-odotuksiin. Se antaa työeläkevakuuttajille aiempaa paremmat mahdollisuudet tavoitella tuottoja. Osakesijoitusten arvo vaihtelee markkinatilanteen mukaan, mutta pitkällä aikavälillä niiltä odotetaan hyviä tuottoja. Pitkä sijoitushorisontti auttaa kestämään markkinoiden lyhytaikaisia laskuja, vaikka tuottoja ei voida taata.
Sijoitustuotot eivät kuitenkaan tarkoita, että eläkevaroja voisi käyttää vapaasti muihin tarkoituksiin. Työeläkkeet rahoitetaan työnantajien ja työntekijöiden maksamilla eläkemaksuilla sekä sijoitustuotoilla. Kiander korostaa, että varat on tarkoitettu tulevien eläkkeiden maksamiseen, eivät valtion muiden menojen kattamiseen.
Rahastointi keventää kuntien ja hyvinvointialueiden menoja
Kevan rahastoinnin vaikutukset näkyvät myös eläkemaksuissa. Rahastointi aloitettiin vuonna 1988, ja varallisuutta kartutettiin erityisesti 1990-luvulla, jolloin julkisen alan työnantajat maksoivat korkeita eläkemaksuja. Kun rahastoon oli kertynyt riittävästi varoja, maksujen alentaminen tuli mahdolliseksi.
Vuodesta 2016 lähtien kuntien ja hyvinvointialueiden eläkemaksuja on alennettu vuosittain. Kehityksen odotetaan jatkuvan myös ensi vuonna. Maksujen lasku keventää kuntien ja hyvinvointialueiden menoja. Kevan sijoitusvarallisuus on kasvanut noin 80 miljardiin euroon, ja osakkeiden osuus sijoituksista on noin 65 prosenttia.
Luottamus rakentuu pitkäjänteisyydestä
Kianderin mukaan eläkejärjestelmän vahvuus perustuu pitkäjänteiseen työhön. Siksi hän suhtautuu kriittisesti ehdotuksiin eläkkeiden leikkaamisesta tai eläkeindeksien heikentämisestä. Nykyiset rahoitusnäkymät eivät hänen mukaansa edellytä tällaisia toimia.
”Eläkejärjestelmä nojaa sukupolvien väliseen luottamukseen. Nykyiset työntekijät maksavat eläkemaksuja luottaen siihen, että he saavat aikanaan eläkettä itsekin. Jos sääntöjä muutetaan toistuvasti lyhyen aikavälin huolten vuoksi, luottamus voi horjua.”
Kianderin mukaan nykyisten eläkkeiden leikkaaminen voisi horjuttaa myös nuorten luottamusta omaan eläketurvaansa.
”Olisi hyvin tärkeää vaalia nykyisen järjestelmän pitkäjänteisyyttä ja luotettavuutta”, Kiander sanoo.
Oman eläkkeen suuruuteen vaikuttavat työuran pituus ja ansiot. Kiander kannustaa tarkistamaan työeläkeotteen, josta näkee arvion kertyneestä eläkkeestä. Jos arvio jää omiin tarpeisiin nähden pieneksi ja taloudellinen tilanne sallii, myös täydentävää säästämistä voi harkita.
Vaikka tulevaisuutta ei voi ennustaa, Kianderin mukaan nykyiset laskelmat antavat aihetta luottaa siihen, että eläkkeet pystytään maksamaan myös tulevina vuosikymmeninä.